

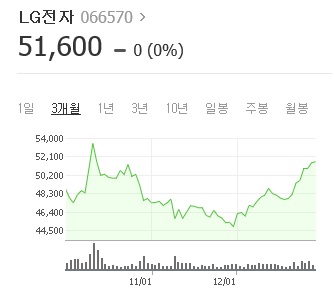
[화이트페이퍼=이혜지 기자] LG전자의 올해 실적이 개선돼 주가가 20% 상승 여력이 있다는 분석이 나왔다.
2일 김동원 KB증권 연구원은 LG전자에 대해 "캐시카우인 HE(TV), H&A(가전) 사업을 기반으로 재평가가 이뤄질 전망이다"며 "올해 추정 영업이익은 1조7000억원으로 전년 대비 22% 증가할 것"이라고 평가했다.
지난 4분기 이후부터가 턴어라운드였다는 분석이다. 김동원 연구원은 "LG전자 4분기 연결 실적은 MC(스마트폰) 구조조정 비용 확대로 매출 14조원, 영업적자 366억원을 기록해 컨센서스를 밑돌 전망"이라고 말했다. 이어 "4분기 실적부진은 변화의 시작점으로 판단돼 실적 바닥이 기대된다"라고 내다봤다.
LG전자의 MC 부문은 인원 감축과 원가 개선이 완료되고, G6 조기 출시가 예상돼 영업적자가 최대 1조원까지 감소될 것으로 예상된다.
김 연구원은 LG전자 목표주가를 전날 마감 기준 5만8000원에서 20% 오른 7만3000원으로 제시했다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
