

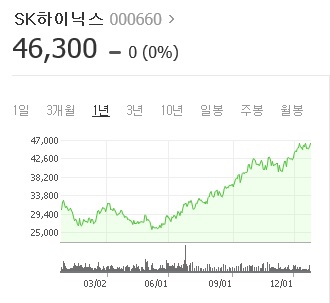
[화이트페이퍼=이혜지 기자] SK하이닉스가 올해 4분기 실적 개선에 힘입어 주가가 22% 상승할 전망이다.
유진투자증권 이정 연구원은 26일 보고서를 통해 "SK하이닉스의 4분기 매출액과 영업이익이 반도체 가격 상승과 출하량 증가로 크게 증가할 것"이라고 전망했다.
SK하이닉스의 이 기간 매출액과 영업이익은 지난해 보다 각각 22.3%, 93.7% 증가한 5조1898억원, 1조4063억원으로 추정된다.
이정 연구원은 “가파른 환율 상승 속 주요 고객사의 신제품 출시 효과도 실적 개선에 한몫했다"라고 설명했다. 이어 “대규모 시설 투자를 통해 3D NAND 시장 진출에 따라 내년 실적도 큰 증가를 보일 것”이라며 “중장기적인 관점에서 매수할 것을 권한다”라고 덧붙였다.
이 연구원은 SK하이닉스의 목표 주가를 전날 마감 기준보다 22% 뛴 6만원으로 제시했다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
