

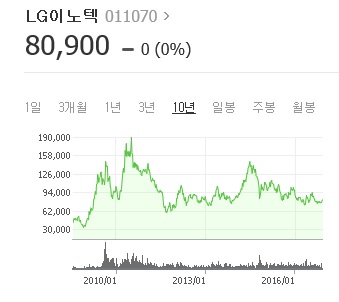
[화이트페이퍼=이혜지 기자] LG이노텍 주가가 4분기 실적 개선에 힘입어 약 19% 상승 여력이 있다는 분석이 나왔다.
6일 박강호 대신증권 연구원은 보고서를 통해 "LG이노텍이 듀얼 카메라를 공급한 글로벌 거래처 스마트폰 모델 판매 호조와 듀얼카메라 채택 비중 확대로 실적이 급증했다”고 말했다.
가령 LG전자의 V20(듀얼카메라), 구글의 픽셀(싱글카메라) 스마트폰이 예상보다 선전하면서 듀얼카메라 매출 증가에 기여하고 있다.
대신증권에 따르면 LG이노텍의 4분기 실적은 영업이익과 매출액이 직전 3분기에 비해 각각 310%, 39% 증가한 844억원, 1조9218억원이다.
박강호 연구원은 “내년에도 듀얼 카메라 시장 확대로 광학솔루션 매출 증가 추세가 이어질 것”이라고 예상했다.
LG이노텍 목표주가는 전날 마감 기준 8만0900원에서 19.1% 오른 10만원으로 제시했다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
