

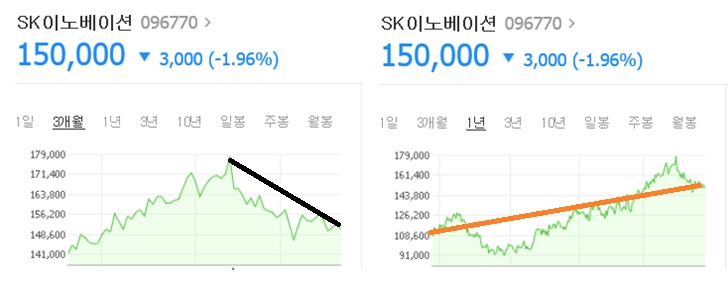
[화이트페이퍼=이혜지 기자] 경영 실적이 좋은데도 주가가 싼 SK이노베이션에 주목하라는 추천의견이 나왔다. 올해 안에 24만원을 찍을 수 있다는 분석이 따랐다.
24일 이충재 KTB투자증권 연구원은 "SK이노베이션은 올해 1분기 영업 이익이 이미 지난해 전체 이익의 43%를 달성했지만 주가는 정제 마진 하락으로 저평가된 상태다"라고 파악했다.
이어 "하반기에 갈수록 유가는 더 오르고 이에 따라 정제 마진은 다시 상승할 것으로 보인다"고 말했다. 이렇게 실적이 개선되면 주가는 덩달아 오를 것이라고 내다봤다.
최근에 나타난 정제 마진 하락은 세계 정유 업체들의 공급량 증가 때문인데 유가 상승 기조로 정유 제품 구매 수급이 정상화되면 다시 상승할 가능성이 높다는 분석이다.
그가 제시한 SK이노베이션 목표주가는 지금보다 56% 오른 24만원이다.
정제 마진이란 원유를 정제해 휘발유·경유·나프타와 같은 석유제품을 만들어 얻는 이익을 말한다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
