

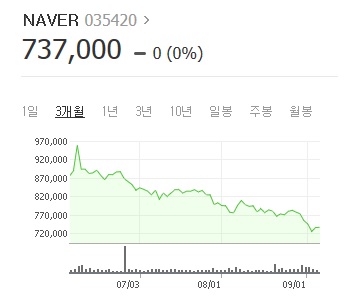
[화이트페이퍼=이혜지 기자] 네이버가 올해 하반기 매출 신장 둔화로 당분간 주가가 부진할 것이란 예측이 나왔다.
7일 김성은 한국투자증권은 보고서를 통해 "네이버는 올해 3분기 비용이 지난해보다 17.6% 증가해 매출 성장률 11.9%를 웃돌 것"이라고 전망했다.
이어 "검색광고 성장률은 10.3%에 그칠 것으로 보이며, 신규 광고상품 출시 부재와 동영상 광고의 매출 둔화로 성장 감소가 불가피하다"고 설명했다.
반면 김 연구원은 "AI(인공지능)을 활용한 커머스 사업 성장은 기대되는 부분"이라며 "이용자에게 상품을 추천하는 AI 시스템 에이아이템즈는 유료 클릭률이 높아질 것"이라고 예상했다.
매출 둔화는 분명하지만 중장기 성장을 감안해 그는 네이버의 목표주가를 93만원으로 제시했다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
