

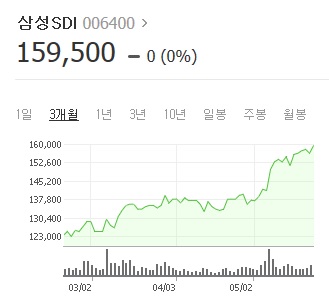
[화이트페이퍼=이혜지 기자] 삼성SDI가 오는 2분기부터 두자릿수 흑자를 기록할 것으로 보인다.
28일 대신증권은 삼성SDI의 2분기 매출액을 1조4592억원으로 전망했다. 이는 지난해 보다 13.5% 증가한 수치다.
박강호 대신증권 연구원은 보고서를 통해 “지난 2014년 3분기 제일모직과 합병 이후 매출 두자릿수대 증가는 처음”이라며 “오는 3분기 매출도 전년 대비 23.9% 증가할 것으로 예상된다”고 밝혔다.
이는 리튬폴리모 매출 확대, 애플 공급 물량 확대, 삼성전자 내 입지 회복 덕이다. 박강호 연구원은 “스마트폰을 위한 리튬폴리머의 매출 확대로 소형전지 부문 영업이익이 흑자로 돌아설 전망”이라며 “갤럭시노트7 파동 영향에서 벗어난 동시에 삼성전자 내 입지는 확대될 것으로 분석된다”고 설명했다.
이어 “올해 3분기 애플향 공급 물량이 증가할 것으로 예상된다”며 “삼성전자의 보급형 모델까지 리튬폴리머를 확대하는 점도 소형전지 흑자 원인이 될 것”이라고 덧붙였다. 이같은 이유로 삼성SDI의 목표 주가를 전거래일보다 20% 뛴 20만원으로 제시했다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
