

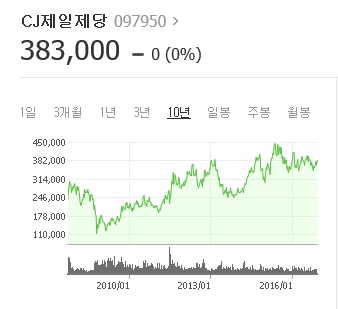
[화이트페이퍼=이혜지 기자] CJ제일제당 주가가 국내외 안정적인 매출로 인해 상승 여력이 크다는 분석이 나왔다.
12일 하나금융투자 심은주 연구원은 보고서를 통해 "CJ제일제당 가공식품 부문 4분기 매출은 국내 HMR(가정 식사 대체 제품) 제품 판매 호조, 9월 월마트 입점 등 해외 유통 채널 확보로 지난해보다 12% 증가할 것"이라고 내다봤다.
아울러 CJ제일제당의 전 부문 4분기 영업이익과 매출액은 각각 3조5704억원, 1789억원으로 같은 기간보다 각각 9.1%, 60% 증가한 수준이다.
CJ제일제당 주가는 호실적에 비해 낮은 수준이다. 심은주 연구원은 "지난해 인센티브 지급과 육가공 발암물질 이슈로 주가가 하락해, 올해 상승 여력이 클 것"이라고 진단했다.
CJ제일제당 목표주가는 전날 마감 기준 38만3000원에서 24% 뛴 51만원으로 제시됐다.
저작권자 © 화이트페이퍼 무단전재 및 재배포 금지
화이트페이퍼, WHITEPAPER
