대안신용평가모형 추가 고도화 추진
[화이트페이퍼=고수아 기자] 금융당국이 내년부터 3년간 인터넷전문은행 3사(카카오뱅크·케이뱅크·토스뱅크)의 중·저신용자 신용대출 공급 목표치 기준을 완화한다. 건전성 관리 등의 필요성이 고려됐다. 각 사는 대안 신용평가모형의 추가 고도화도 추진한다.
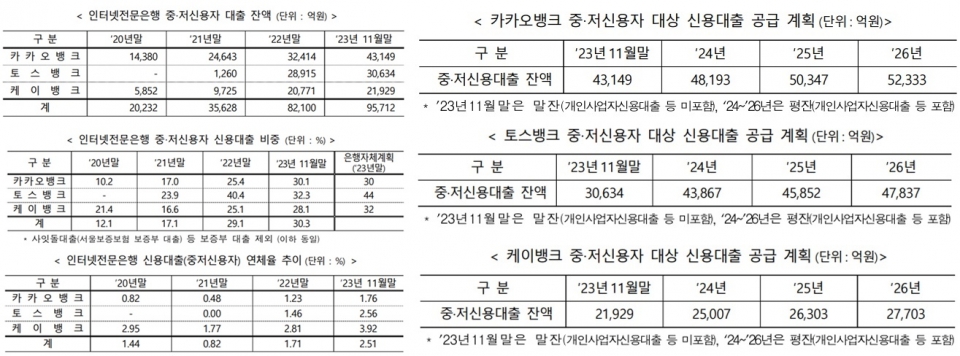
금융위원회와 금융감독원은 27일 '2024~2026년 인터넷전문은행 중·저신용자 대출 공급 계획'을 발표했다. 우선 지난 11월 말 기준 카카오뱅크·케이뱅크·토스뱅크 3사의 중·저신용자 대출 잔액은 9조5700억원으로 2020년 말 약 2조원 대비 4.73배 증가했다.
같은 기간 3사의 연체율은 1.44%에서 2.51%로 1.07%p 높아졌다. 전체 신용대출에서 중·저신용자 신용대출이 차지하는 비중은 카카오뱅크 30.1%, 토스뱅크 32.3%, 케이뱅크 28.1%로 2개사는 연말 목표치엔 미달하고 있다.
이에 금융당국은 중·저신용자 대출공급 목표를 '평잔 30% 이상'으로 변경하기로 했다. 자체계획 비중을 30% 이상으로 현 수준(올 연말 30~44%)보다 완화해주고, 잔액 기준도 현행 말잔(말기 잔액)에서 평잔(평균 잔액)으로 전환한다.
금융당국은 "인터넷은행의 전체 차주 가운데 중·저신용자 비중이 50%이고, 고신용자에 비해 중·저신용자의 대출액 규모가 작으며, 중·저신용자 대출의 건전성 관리 필요성 등을 고려할 때, 목표비중을 30% 수준보다 높이는 데 한계가 있다"고 설명했다.
중·저신용자 대출 인정 범위도 넓어진다. 기존에 포함하지 않던 개인사업자 신용대출과 보증부 서민금융대출의 보증한도를 초과한 대출잔액도 해당 비중 산정에 포함해 대출 취급 유인이 제고될 것으로 예상된다.
중·저신용자 대출 잔액 규모도 점진적으로 확대해나갈 전망이다. 카카오뱅크는 11월 말 현재 4조3149억원에서 2026년 말 5조2333억원까지, 토스뱅크는 3조634억원에서 4조7837억원까지, 케이뱅크는 2조1929억원에서 2조7703억원까지 같은 기간 확대한다.
아울러 금융당국과 인뱅 3사는 금리상승 과정에서 연체율 관리와 중·저신용자 대출을 안정적으로 공급하기 위해 대안신용평가 추가 고도화를 계속 추진하고, 건전성과 유동성 등 기초체력도 충실히 다질 계획이라고 전했다.
그간 인뱅 3사는 기존 금융정보 외 대안정보를 활용해 여신(대출)심사가 어려웠던 중·저신용자, 금융이력 미보유자(씬파일러)에 대한 상환능력 평가 역량을 향상시켜 신용공급을 확대했고, 고객들에게는 금리 인하 등의 혜택을 부여했다고 평가 받았다.
카카오뱅크는 통신·부동산정보와 카드사 가맹점 정보 등의 대안정보를 가명결합했고, 7개 기관의 약 3700만건의 가명결합데이터를 활용한 ‘카카오뱅크 스코어’를 적용하며 개인사업자 특화 신용평가모형도 개발했다. 고객 변별력 향상으로 연 4600억원 규모의 중‧저신용 대출을 '추가' 승인했다. 기존 대비 약 15%의 증대 효과를 낸 것으로 추정된다.
토스뱅크는 토스앱 기반 비금융 활동정보와 마이데이터, 노란우산공제 개인사업자 정보 등을 활용해 개발한 자체 신용평가모형(TSS)를 운용한다. CB(개인신용조회회사) 기준 약 10만명의 중·저신용자를 고신용자로 재평가해 2조1000억원의 신용을 공급했고, 등급상향된 중·저신용자의 금리를 평균 260bp(1bp는 0.01%p) 낮췄다.
케이뱅크는 소득과 신용이력 등 금융정보 뿐만 아니라 통신(KT), 유통 등 대안정보를 케이뱅크 신용평가모형(KSS)에 반영한다. 대안정보 활용으로 변별력을 강화해 고객의 84%에 대한 평가등급이 상향됐고 평균 64bp 금리를 낮췄다.