고금리 부담에도 서민·취약차주 내몰려
[화이트페이퍼=고수아 기자] 카드값 일부를 이번 달에 내지 않고 다음 달로 넘기는 결제성 리볼빙(일부 결제금액 이월 약정) 잔액 증가세가 심상치 않다. 법정 최고금리에 육박할 정도로 고리를 물어야 하는데도 이월 잔액이 6개월 연속 늘어 가계부채 뇌관이 될 수도 있다는 우려의 목소리가 커지고 있다. 고금리 기조가 장기화하며 대부분 카드사들은 일부 중저신용자 대상 이용한도 축소 등 건전성 관리에 나서고 있지만 그렇다고 서민·취약차주의 급전 창구를 아예 틀어 막을 수는 없어 속앓이가 깊어지는 형국이다.
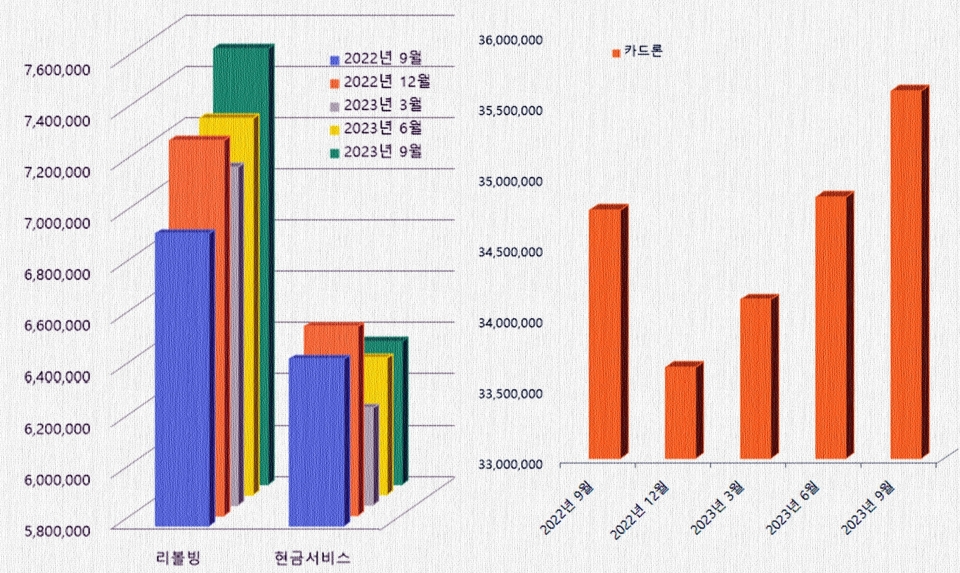
8일 여신금융협회에 따르면 지난 9월 말 기준 신한·삼성·KB국민·현대·롯데·하나·우리·BC카드 등 8개 전업카드사의 결제성 리볼빙 이월 잔액은 7조 5042억원으로 집계됐다.
지난해 같은 달 6조 9392억원 대비 5632억원(8.1%) 늘어난 수준이다. 잔액 기준으로는 지난 7월부터 석 달 연속 최대치를 경신했다.
리볼빙 이월 잔액은 작년과 달리 올해 초만 해도 증가세가 둔화하는 흐름이었다. 재작년 말 6조원을 돌파한 뒤 작년 10월 말 7조원을 넘어섰지만, 이어 11월과 12월엔 7조 2133억원, 7조 2655억원으로, 또 올해는 1월 7조 2736억원, 2월 7조 2941억원으로 증가했다가 3월에는 다시 7조 1196억원으로 줄었다.
하지만 4월부터는 7조 1793억원으로 증가하는 방향을 재차 틀었고, 이어 5월 7조 2390억원, 6월 7조 2697억원, 7월과 8월에도 7조 3090억원과 7조 3782억원으로 부풀어올랐다. 이어진 9월 말까지 지난 6개월 동안 한 달도 빠지지 않고 이월 잔액이 늘어난 것이다.
대표적인 서민 급전 창구로 꼽히는 카드론 역시 불어났다. 카드론 잔액은 작년 9월 말 34조 7528억원에서 올해 9월 말 35조 5951억원으로 8423억원(2.4%) 증가했다. 같은 기간 현금서비스 잔액이 932억원 감소(6조 4486억원→6조 3354억원, -1.4%)한 것과는 대비된다.
다만 카드론의 경우 지난 9월 말 잔액은 전달 말 35조 8635억원과 비교하면 2684억원(0.75%) 줄어 증가세가 주춤해진 것이다. 반면 2021년 말까지만 해도 현금서비스보다 작았던 리볼빙 잔액은 꾸준히 부풀어왔다.
카드사들 연체율도 대부분 오름세다. 지난 9월 말 기준 하나카드가 1.66%로 전년 동월(0.77%) 대비 0.89%포인트(p) 뛰었다. 다음으로 ▲우리카드 1.36%(+0.45%p) ▲신한카드 1.35%(+0.50%p) ▲KB국민카드 1.22%(+0.44%p) ▲삼성카드 1.10%(+0.40%p) 순으로 일제히 상승했다.
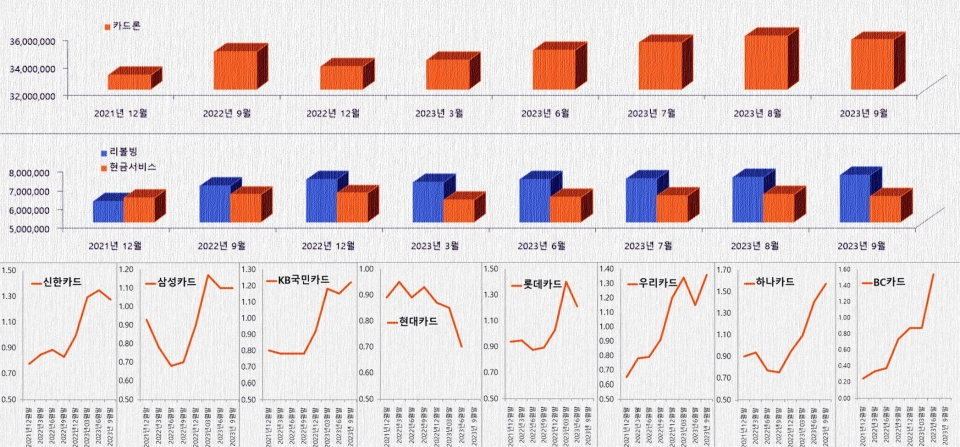
아직 3분기 공시를 하지 않은 카드사를 보면 지난 6월 말 기준 현대카드가 0.70%를 기록해 1년 전(0.93%) 대비 0.23%p 오히려 낮아졌다. 업계에서 유일하다. 롯데카드는 0.93%에서 1.28%로 0.35%p 올랐고, BC카드는 0.73%에서 1.54%로 0.81%p 치솟았다. 다만 BC카드는 타사 대비 모수(잔액)가 작아 연체금액이 조금만 올라도 수치가 크게 오르게 된다. BC카드가 금융감독원에 보고한 3분기 말 수치는 1.04%로 다시 낮아진 것으로 전해졌다.
카드업계에서는 리볼빙 이월 잔액이 사상 최대치를 경신하는 사유로 '풍선효과'를 지목하고 있다. 연체율이 치솟고 있는 저축은행 등에서 신규대출 공급을 축소하거나 거의 차단하는 등에 따라 취약차주가 신용카드업권으로 흡수되고 있다는 것이다.
또한 업계와 전문가들은 계절적 요인을 언급했다. 통상 카드 이용실적이 1·2·3·4분기 순으로 규모가 큰 경향이 있고, 지난 9월에는 추석 명절이 껴있었다.
안소영 한화투자증권 연구원은 "전월 대비 카드사 대출서비스 잔액이 꾸준히 증가해 추이를 지켜봐야겠지만 차주의 상환여력이 악화됐다고 단정짓긴 어렵다"면서도 "리볼빙 서비스를 연체 전 단계로 인식한다면 이와 같은 리볼빙 잔액 증가는 연체율 상승으로 이어질 수 있다"고 평가했다.
리볼빙은 신용카드 결제액 중 일부는 먼저 갚고, 나머지는 나중으로 미뤄서 결제하는 서비스다. 이용 자체만으로는 연체 기록이 남지 않고 일시적으로 상환부담을 덜 수 있지만 고금리인데다 이자 부담이 눈덩이처럼 불어날 수 있다는 단점이 있다.
지난 9월 말 기준 전업카드사 8곳의 결제성 리볼빙 평균 수수료율은 신용점수 900점 초과 구간에서 최저 금리가 연 12.09%, 300점 이하 구간에서 최고 연 19.74%까지 형성됐다.
고신용자를 포함한 전체 평균 금리는 연 16.55%였지만, 신용점수 700점 이하(KCB)의 중저신용자 평균 금리는 18.47%였다. 이에 따라 일부 취약차주들이 울며 겨자 먹기로 리볼빙을 쓰고 있는 것으로 풀이된다.
카드사 한 관계자는 "저축은행 등의 대출공급 축소로 취약차주들이 카드자산으로 계속 유입되고 있는 것으로 보인다"며 "상대적으로 카드대출 창구가 열려있기 때문"이라고 말했다.
이어 "다만 대부분 카드사들이 일부 중저신용자 대상으로 이용한도 자체를 줄이거나 기존에 나갔던 대출도 좀 회수하는 식으로 건전성 관리를 더 강화하려는 추세"라며 "그럼에도 불구하고 신규 유입이 계속 있다는 것은 경기가 그만큼 어렵다는 의미"라고 말했다.
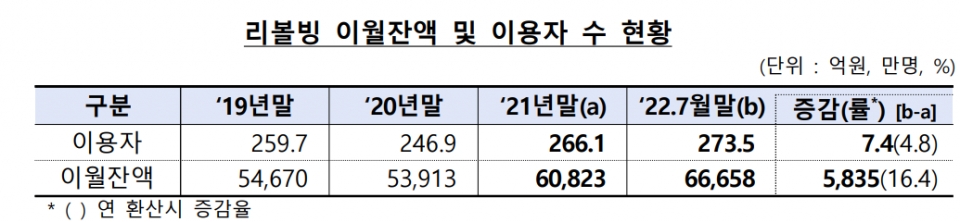
앞서 금감원의 작년 7월 말 기준 발표에 따르면 리볼빙 이용자 수는 273만여명에 달했다. 1인 평균 이월잔액은 240만원 수준으로 집계됐으며, 최근 3년 7개월간 연환산 증감(률)은 이용자가 74만명(4.8%) 증가, 연환산 이월잔액은 5835억원(16.4%) 증가를 기록했다.
그러나 '소비 여윳돈'인 가처분소득 지표는 좋지 않은 상황이다. 통계청에 따르면 올해 2분기 기준 소득에서 이자·세금 등 비소비지출을 뺀 가구당 월평균 처분가능소득은 383만1000원으로 작년 동기보다 2.8% 감소, 관련 통계가 집계된 2006년 이후 최대 감소폭을 썼다.