[화이트페이퍼=고수아 기자] 얼라인파트너스가 국내 최초로 진행 중인 국내 은행주 캠페인에서 핵심내용으로는 '은행들이 대출을 다소 줄이고, 그만큼의 잉여자본을 주주환원(현금배당+자사주 정책)에 더 써야 한다는 것'이 꼽힌다.
첫번째로 얼라인 측에 따르면 국내 은행주의 PBR(주가순자산비율)은 평균 0.35배로, 해외 은행(1.28배)들과 달리 "망하기 직전의 파산 상태 회사의 수준"으로 거래되는 만성적인 저평가를 받고 있는데, 이 원인을 펀더멘털(수익성·자본적정성·자산건전성) 측면에서 찾긴 어렵다.
최근 12개월 자기자본이익률(ROE)은 국내 은행 평균(9.9%), 해외 은행 평균(10.5%)이 비슷한 수준이며 작년 3분기 기준 CET1비율은 규제당국 권고 수준(시중은행 10.5%, 지방은행 9.5%)을 넘어 국내·해외은행 각 11.9%로 대등했고 NPL(고정이하여신비율)은 작년 말 기준 국내 은행(0.4%)이 해외 은행(0.8%)보다 낮았다.
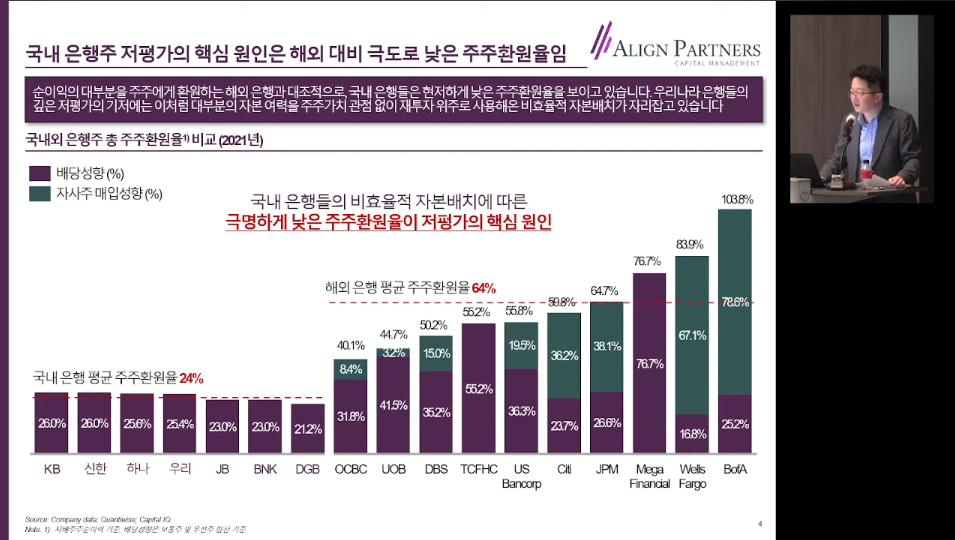
그러나 두번째는 국내 은행주의 저평가를 야기한 원인이 낮은 주주환원율로 분명하다는 점이다. 국내 은행은 지난 20년 동안 배당성향 30% 미만을 지속해왔다. 작년 기준 해외 은행의 평균 주주환원율(배당+자사주 매입성향)은 64%인 반면, 국내 은행의 평균 주주환원율은 24%로 2배 이상 차이가 났다.
이창환 얼라인파트너스 대표는 "배당을 못 하게 하는 건지 안 하는건지 모르겠지만 배당을 안 하고 있는 것이 팩트"라며 "그러다보니 이미 충분한 자본비율을 가지고 있는데 남는 돈을 가지고 있으면 자기자본이익률이 떨어져 그러면 대출을 더 해줄 수 밖에 없다"며 CET1비율이 13%를 넘어가면 과잉이라는 것이 전문가들의 대체적인 시각이라고 말했다.
세번째는 국내 은행들이 그동안 과도한 RWA 성장을 추구했다는 것이다. 은행들의 자본배치 방법은 크게 ▲주주환원 ▲본업 재투자, 즉 RWA(대출자산) 성장 ▲자본적립 등 3가지가 있는데, 우리나라 은행들은 자본을 대출성장 위주로 배치했다. 하지만 지금과 같은 저평가 상황에선 순이익을 자본으로 배치하는 방법이 주주환원 대비 비효율적이라고 말했다.
예를 들어 1조원을 배당에 투입하면 주주가치는 그대로 1조원이 증가한다. 반면 국내 은행들은 대출자산 성장에 1조원을 투입해 은행 사업을 열심히해서 순이익으로 1000억원을 벌어도 시장은 3000억원의 가치만 인정한다. 현재 ROE가 10%, PER(주가순이익비율)이 3배이기 때문이다.
이 경우 주주에게 전달되는 가치는 3000억원에 불과해 7000억원은 훼손되는 셈이다. 이창환 대표는 "우리나라 은행들이 작년 기준으로 약 17~18조원을 벌었는데 한 70% 비중을 대출성장(재투자)에 투입해 거의 매년 10조원씩 경제적 가치를 파괴하고 있다"며 "그렇기 때문에 우리나라 은행주들의 밸류에이션이 싼 것"이라고 말했다.
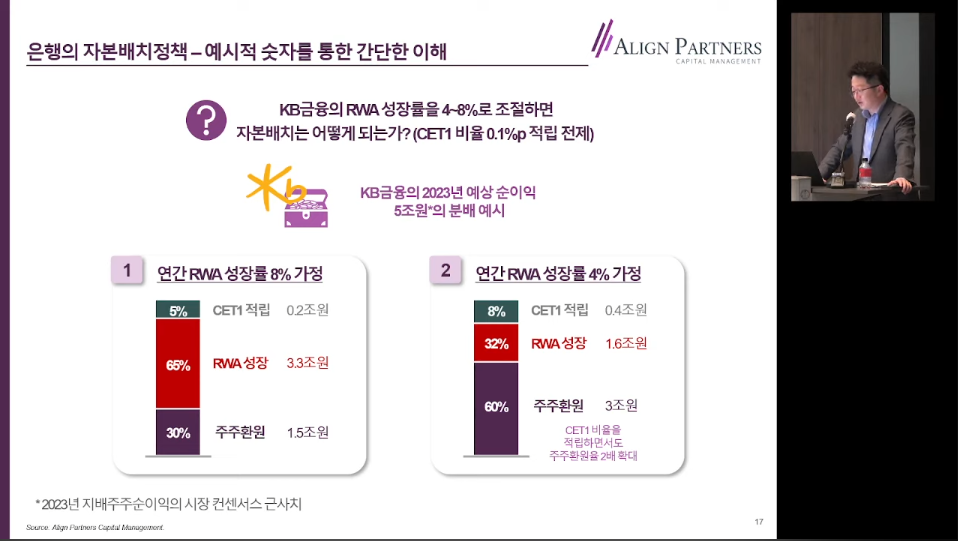
자본배치정책 예시로는 KB금융(올해 예상순이익 5조원 가정 기준)의 가정적 사례도 제시됐다.
만약 연간 RWA 성장률이 8%인 경우 CET 1 적립을 순익의 5%로 하게 되고, RWA 성장에 대한 3조3000억원(65%)은 자본적립을 해야 해 주주환원은 1조5000억원(30%)만 가능한 반면, RWA 성장률이 4%인 경우 CET1비율을 상향하면서 주주환원이 3조원(60%) 수준으로 가능하다는 계산이다.
또한, 얼라인파트너스는 CET1 비율을 유지하면서 중장기적으로 50% 이상의 주주환원율이 충분히 가능하다고 계산한 지표를 공개했다.
한편 얼라인파트너스의 이번 국내 은행주 캠페인 내용에 대해 당장에 전부 반영하기는 어려워도 긍정적으로 평가하는 전문가들의 견해도 보이고 있다.
이홍재 현대차증권 연구원은 "은행의 배당정책은 규제 영향을 직/간접적으로 받기에 단기적으로 해당 내용을 전부 반영하기는 제한적으로 판단한다"며 "경기 불확실성이 상존하는 데다 Basel(바젤) 3 최종안 도입 등을 감안했을 때 당장에 주주환원 규모가 전향적으로 상향되기는 어렵다고 생각하기 때문"이라고 밝혔다.
이어 "다만, 최근의 주주환원 캠페인에 따라 주주환원에 있어 자본비율이라는 명확한 가이드라인이 생길 여지가 생기는 점은 중장기적으로 매우 긍정적인 요인"이라고 덧붙였다.