단 매출 증가폭보다 순익 증가폭이 커
"가맹점수수료 수익 없어...앞으로도 비용통제 관건"
[화이트페이퍼=고수아 기자] 카드사들이 업황 부진에 시달리고 있지만 올해 1분기 실적은 작년 동기보다 상당폭 개선된 것으로 나타났다. 카드 승인액이 커졌고 비용을 통제한 것이 주요 요인으로 보인다. 빅3(신한, 삼성, KB국민) 카드사의 손익계산서(잠정)를 보면 이익 증가폭이 영업수익(매출액) 증가폭보다 컸다. 물가 상승 등으로 카드 이용액 규모가 커진 가운데 비용이 더 크게 감소했다는 의미다.
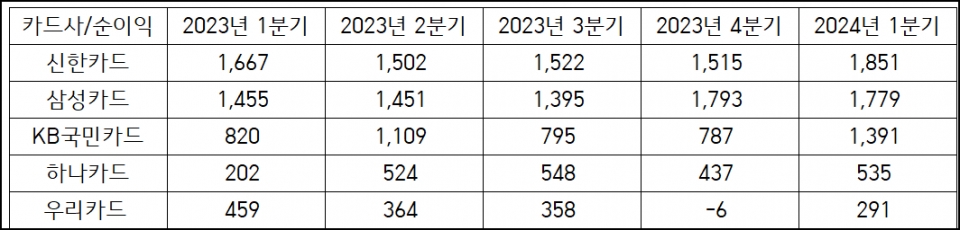
7일 카드업계에 따르면 지난 1분기 5개 카드사(신한·삼성·KB국민·하나·우리카드)의 당기순이익은 5847억원으로 작년 동기보다 27% 증가했다. 현대카드와 롯데카드는 아직 1분기 실적을 공개하지 않았다. '빅3' 카드사 중심 실적이 회복했다는 것이 업계 진단이다.
신한카드는 2022년 2분기만 해도 2300억원대 분기 순이익을 냈지만 이 해 3분기 1700억원대로 급락했었고 작년엔 매 분기 1500억~1600억원대 머물렀었다. 반면 올해 1분기 순익은 전년비 11% 증가한 1851억원으로 2023년 1월 문동권 사장 취임 이후 역대 최대를 기록했다.
삼성카드 1분기 순이익은 1779억원으로 지난해 같은 기간보다 22.2% 증가했다. 이는 전 분기(1793억원)보다는 소폭 감소한 수준이지만 이익 개선세를 본격화한 것이다. 앞서 2022년 1분기부터 2023년 3분기까지 분기 순이익은 1395억원~1658억원 사이였다.
KB국민카드는 1391억원으로 같은 기간 69.6% 급증했다. KB국민카드 분기 순이익이 1000억원대를 회복한건 작년 2분기(1109억원) 이후 처음이다. 2022년 2분기(1290억원)도 넘겼다. KB국민카드 역시 2022년 1월 이창권 사장이 취임한 이래 역대 최대 분기 순이익을 올렸다.
5곳 가운데 전년대비 이익 개선폭이 가장 컸던 곳은 하나카드로 올해 1분기 순이익(535억원)이 약 165%로 증가했으나 작년 1분기 실적 부진의 기저효과가 컸던 쪽에 가깝다. 작년 2~3분기 및 '빅3' 추세에 비춰봤을 때 하나카드는 올 들어 실적이 뚜렷하게 개선됐다고 보기 어려운 상황이다.
또 우리카드는 1분기에 유일하게 전년보다 실적이 감소했다. 우리카드의 1분기 순이익 291억원은 전 분기 대비 흑자전환했지만 전년 동기비 37% 급감한 수준이다. 우리카드의 실적 부진은 BC카드 결제망에서 독립해 자체 결제망을 구축하는 과정에서 비용이 크게 증가한 영향이 지속되고 있거나 조달비용 관리에서 문제가 있었던 영향이라고 업계는 추정하고 있다.
다만 신한·삼성·KB국민카드조차도 실적 개선의 주된 원인은 비용 감소에 따른 것으로 해석된다. 이들 3사의 올해 1분기 영업수익은 3조9879억원으로 작년 1분기보다 7.4% 증가했고 같은 기간 순이익은 5021억원으로 27.3% 증가했기 때문이다.
영업수익 증가는 카드 승인액 증가 등의 영향으로 보인다. 여신금융협회에 따르면 올해 1분기 전체 카드 승인금액은 290조9000억원으로 작년 1분기보다 4.8% 증가했다. 카드사들의 영업비용은 조달(이자), 대손·판매관리비가 큰 비중을 차지한다.
신한카드는 1분기 지급이자가 2513억원, 대손충당금 전입액이 2247억원, 판관비가 1850억원, 수수료 및 기타영업비용이 6291억원으로 1년 전보다 각각 11.9%, 4%, 18.4%, 10.9% 증가했지만 영업수익이 1조5300억원으로 같은 기간 12.1% 증가한 덕분에 이익 증가가 더 컸던 것으로 풀이된다.
또 삼성카드와 KB국민카드는 1분기 영업수익이 1조1060억원, 1조3519억원으로 전년 동기보다 각각 2.1%, 5.8% 증가한 가운데 삼성카드는 이자비용이 1233억원으로 2% 증가했지만 판관비가 4638억원, 대손비용이 1750억원으로 각각 3.8%, 7.5% 감소했다.
KB국민카드도 이자비용이 1944억원으로 15.7% 증가, 신용손실충당금전입액이 1944억원으로 9.1% 증가했지만 일반관리비가 1443억원으로 9.4% 감소했고 수수료 및 기타영업비용도 6461억원으로 2.2% 감소했다.
카드업계 관계자는 “올해 1분기는 전반적으로 마케팅과 카드 모집비 통제 등을 통해 비용 관리를 잘 한 것 같다”며 “다만 연체율이 떨어지지 않고 있고 가맹점수수료는 수익을 보는 부분이 아니어서 앞으로도 비용 통제가 관건이 될 것 같다”고 말했다.